

QUESTO ARTICOLO IN SINTESI
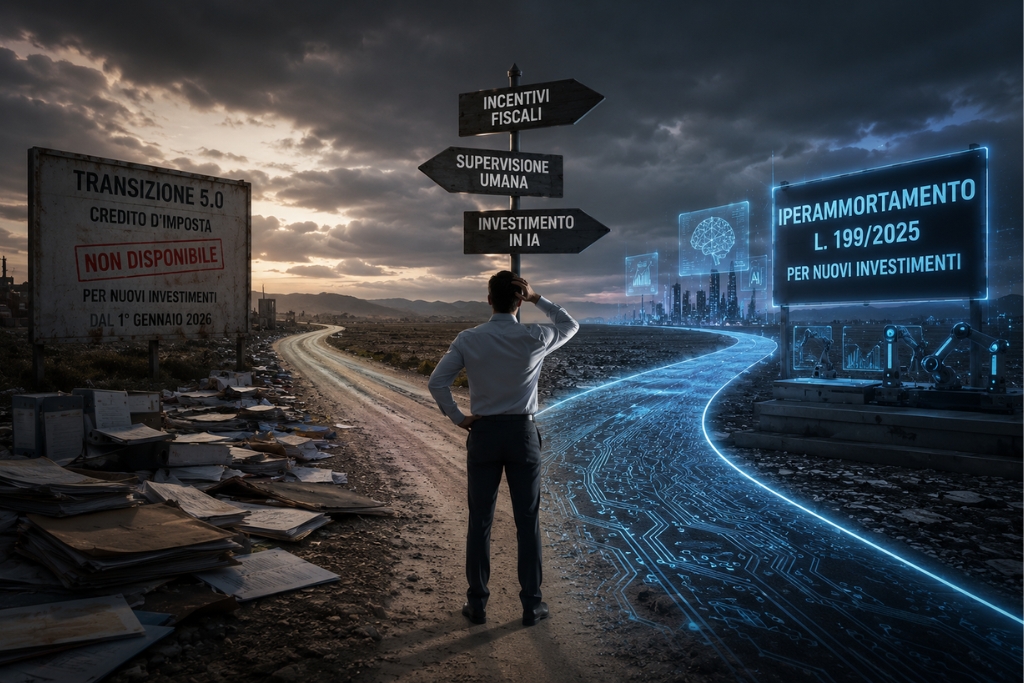
Dal 1° gennaio 2026 il precedente credito d’imposta Transizione 5.0 non è più disponibile per i nuovi investimenti, sostituito dall’Iperammortamento (L. 199/2025): restano attive solo le procedure per gli investimenti e le prenotazioni già maturati nel vecchio regime. Un imprenditore che pianifica oggi un investimento in strumenti di IA generativa deve conoscere due cose prima ancora di scegliere il software: come funziona il nuovo incentivo fiscale, che non premia l’intelligenza artificiale con un’aliquota dedicata come si legge in alcune guide, e quali principi operativi di supervisione umana indicano le linee guida adottate dal Ministero del Lavoro nel dicembre scorso.
Questa guida analizza gli usi concreti dell’IA generativa in impresa distinguendoli dall’automazione documentale e dall’analisi predittiva, cosa prevede l’Iperammortamento e a chi si applica, il contenuto delle linee guida ministeriali e cosa suggerisce in proposito l’esperienza di Dubai (vetrina insostituibile per capire dove sta andando l’innovazione anche in ambito imprenditoriale) sulla governance dell’innovazione tecnologica.
Tre categorie di strumenti, non una sola
L’intelligenza artificiale in impresa comprende tecnologie diverse che vengono spesso confuse sotto un’unica etichetta, con conseguenze pratiche su cosa sia “IA generativa” in senso stretto e cosa non lo sia. La distinzione incide su quale incentivo fiscale si applica, su quali obblighi normativi scattano e su quale strumento scegliere per un determinato processo aziendale. Un imprenditore che etichetta genericamente “intelligenza artificiale” qualsiasi software rischia di sottovalutare rischi specifici o di sopravvalutare benefici fiscali che riguardano solo alcune categorie. Quindi, tre categorie distinte:
- Assistenti generativi: producono testi, sintesi, presentazioni e supporto alla comunicazione. È la categoria propriamente generativa, quella a cui si riferiscono strumenti come ChatGPT, Claude o Copilot.
- Automazione documentale con componenti AI: estrae e classifica dati da fatture, contratti e richieste dei clienti. Spesso si basa su OCR, regole o machine learning tradizionale, non necessariamente su modelli generativi.
- Analisi predittiva: previsione della domanda, manutenzione, rischio e pianificazione, un ambito che appartiene generalmente all’AI analitica, distinta da quella generativa.
Per la fatturazione e le registrazioni contabili, in particolare, l’automazione deterministica e i controlli tradizionali restano lo strumento corretto: la generazione probabilistica di un assistente generativo può aiutare nella lettura di documenti o nella gestione delle eccezioni, ma non dovrebbe governare da sola importi e registrazioni fiscali.
L’Iperammortamento: come funziona
L’Iperammortamento, introdotto dall’articolo 1, comma 427, della Legge di Bilancio 2026 (L. 199/2025), sostituisce i crediti d’imposta Transizione 4.0 e 5.0 con una maggiorazione del costo fiscalmente deducibile ai fini delle imposte sui redditi (IRES per le società di capitali, IRPEF per imprenditori individuali e società di persone; non si applica all’IRAP), valida per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
La maggiorazione non dipende dalla categoria tecnologica del bene, ma dallo scaglione di importo investito nell’anno, uguale sia per i beni materiali dell’Allegato IV sia per i beni immateriali dell’Allegato V, che comprende esplicitamente software, modelli e sistemi avanzati di IA:
- 180% sulla quota di investimenti fino a 2,5 milioni di euro.
- 100% sulla quota tra 2,5 e 10 milioni di euro.
- 50% sulla quota tra 10 e 20 milioni di euro.
- Nessuna maggiorazione oltre i 20 milioni.
Un punto che genera equivoci frequenti: l’inclusione dell’IA generativa nell’Allegato V non rende agevolabile qualunque abbonamento a un servizio online. Un canone mensile a ChatGPT, Claude, Gemini o Microsoft Copilot è normalmente un servizio SaaS, non un bene strumentale nuovo. Per accedere all’Iperammortamento serve l’acquisizione di un bene immateriale strumentale nuovo, destinato a una struttura produttiva italiana, interconnesso ai sistemi aziendali, con la procedura preventiva e le comunicazioni successive tramite la piattaforma GSE. Prima di pianificare l’investimento contando su questo beneficio, verificare l’ammissibilità specifica con il proprio consulente resta un passaggio necessario, di più, obbligato.
Le linee guida ministeriali: orientamenti, non obblighi automatici
Il Ministero del Lavoro ha adottato il 17 dicembre 2025, con il decreto ministeriale n. 180, le “Linee guida per l’implementazione dell’IA nel mondo del lavoro”, con un’appendice dedicata specificamente all’uso consapevole dell’IA generativa nelle PMI e tra i professionisti. Le linee guida orientano e raccomandano, non introducono di per sé un obbligo giuridico sanzionato di controllo umano su ogni email o bozza prodotta dall’IA: gli obblighi giuridici effettivi derivano piuttosto dall’AI Act, dal GDPR, dalla normativa sul lavoro e dalla disciplina professionale applicabile caso per caso.
Il principio centrale, la supervisione umana, raccomanda che gli output dell’IA generativa siano verificati da un operatore competente prima di essere utilizzati, soprattutto quando producono conseguenze giuridiche, fiscali, tecniche o professionali. Le linee guida propongono una roadmap di adozione articolata in sei fasi:
- valutazione preliminare e AI readiness,
- pianificazione strategica e governance,
- sperimentazione tramite progetti pilota,
- implementazione ed estensione,
- monitoraggio e gestione dei rischi,
- valorizzazione del capitale umano.
Un punto pratico spesso trascurato riguarda la minimizzazione dei dati: caricare su piattaforme di IA generativa informazioni aziendali riservate oltre lo stretto necessario espone comunque l’impresa a rischi di conformità, indipendentemente dalla natura orientativa delle linee guida stesse.
Un elemento normativo con effetti più diretti riguarda l’AI Act: nel 2026 entra in applicazione una parte ampia del regolamento europeo, incluso il 2 agosto per diversi obblighi, anche se il calendario per i sistemi ad alto rischio è stato rimodulato con un rinvio parziale. Per un’impresa che utilizza sistemi di IA generativa, la prima verifica riguarda il proprio ruolo, semplice utilizzatore, deployer di un sistema integrato nei processi o fornitore di una soluzione: obblighi e responsabilità cambiano sensibilmente a seconda del ruolo. L’alfabetizzazione del personale che utilizza l’IA è già un requisito applicabile e non coincide con la sola capacità di scrivere prompt efficaci.
Cosa insegna Dubai sulla governance dell’innovazione
Apriamo una finestra interessante. Dubai affianca alle proprie strategie generali sull’intelligenza artificiale programmi settoriali e sperimentazioni coordinate direttamente da enti pubblici dedicati, tra cui il Dubai Centre for Artificial Intelligence per i progetti pilota con il settore pubblico. È un modello orientato alla realizzazione rapida di casi d’uso specifici, che non elimina comunque la necessità di regole, responsabilità e controllo umano, semplicemente le organizza in modo diverso rispetto a una cornice normativa unica come quella italiana.
Per un’impresa italiana, l’osservazione utile va oltre il mero stabilire quale dei due modelli sia superiore, è necessario riconoscere che entrambi condividono la stessa premessa di fondo: l’adozione dell’IA generativa senza una cornice di governance esplicita, che sia normativa o organizzativa, espone a rischi che la sola qualità tecnica dello strumento non compensa.
Domande frequenti
L’Iperammortamento premia con un’aliquota più alta chi investe in intelligenza artificiale?
No. La maggiorazione dipende dallo scaglione di importo investito nell’anno (180% fino a 2,5 milioni, 100% da 2,5 a 10 milioni, 50% da 10 a 20 milioni), non dalla categoria tecnologica del bene: si applica allo stesso modo a beni materiali e immateriali, inclusi quelli di IA.
Un abbonamento a ChatGPT o Claude è agevolabile con l’Iperammortamento?
Normalmente no. Un canone mensile a un servizio SaaS non equivale automaticamente a un bene strumentale nuovo. Servono l’acquisizione di un bene immateriale conforme ai requisiti tecnici, l’interconnessione ai sistemi aziendali e la procedura preventiva tramite GSE.
Le linee guida ministeriali sull’IA generativa impongono obblighi sanzionati?
Le linee guida orientano e raccomandano principi come la supervisione umana e la minimizzazione dei dati, ma non introducono di per sé un obbligo giuridico sanzionato. Gli obblighi effettivi derivano da AI Act, GDPR e normativa sul lavoro applicabile caso per caso.
Cosa cambia con l’AI Act nel 2026 per chi usa strumenti di IA generativa?
Una parte ampia del regolamento entra in applicazione nel corso del 2026, incluse scadenze al 2 agosto, anche se il calendario per i sistemi ad alto rischio è stato in parte rimodulato. La prima verifica per un’impresa riguarda il proprio ruolo (utilizzatore, deployer o fornitore), da cui dipendono obblighi diversi.
Fonti dei dati: articolo 1, commi 427-436, Legge 199/2025 (Legge di Bilancio 2026); MIMIT (mimit.gov.it) su Iperammortamento e chiusura del Piano Transizione 5.0; Decreto ministeriale n. 180 del 17 dicembre 2025, Ministero del Lavoro e delle Politiche Sociali; Regolamento UE 2024/1689 (AI Act) e relativo calendario di applicazione; Legge 132/2025 (legge italiana sull’intelligenza artificiale); Dubai Centre for Artificial Intelligence, comunicati sul programma Accelerator.