

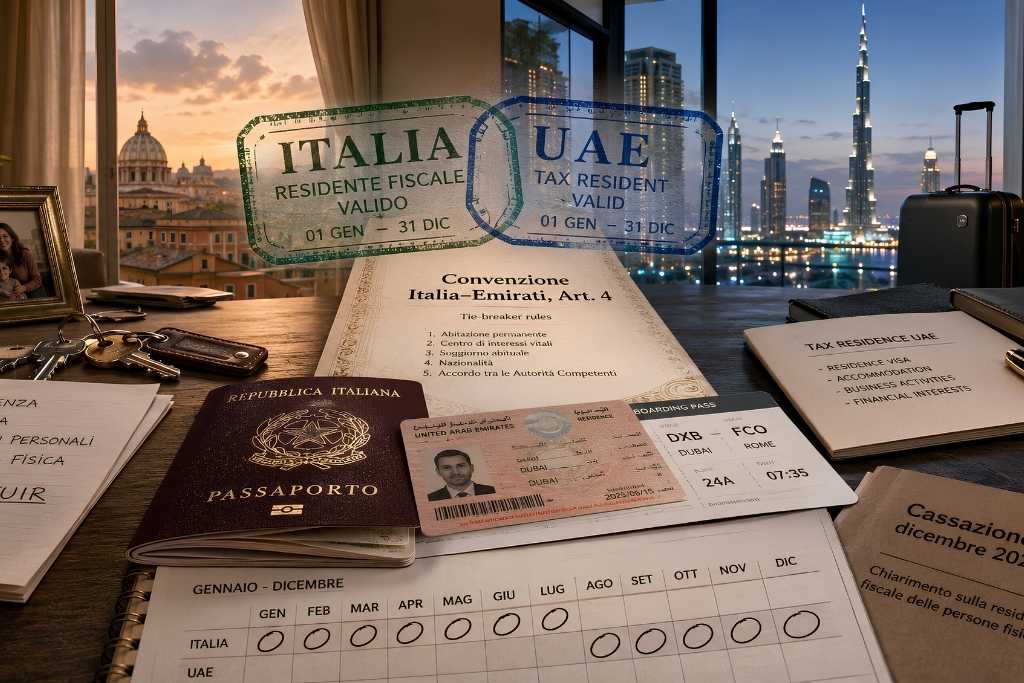
Un cittadino italiano può possedere un visto emiratino, vivere per diversi mesi a Dubai e risultare ancora residente fiscale in Italia. Accade quando, per la maggior parte dell’anno, conserva in Italia la residenza civilistica, le relazioni personali e familiari prevalenti oppure una presenza fisica sufficiente secondo i criteri dell’articolo 2 del TUIR riformato dal periodo d’imposta 2024. Se nello stesso periodo soddisfa anche i criteri emiratini di residenza fiscale, i due ordinamenti possono considerarlo residente contemporaneamente: a quel punto interviene l’articolo 4 della Convenzione contro le doppie imposizioni tra Italia ed Emirati, gli stessi criteri che nel dicembre 2023 la Corte di Cassazione ha applicato in un caso che chiarisce un punto spesso frainteso, la Convenzione tutela il contribuente anche quando, negli Emirati, non paga di fatto alcuna imposta sul reddito.
Questa guida analizza quando nasce il conflitto di doppia residenza, come funziona la gerarchia completa dei criteri della Convenzione, perché la presunzione italiana resta più insidiosa per chi si trasferisce negli Emirati e cosa ha stabilito la Cassazione nel caso del lavoratore trasferito negli Emirati ma dipendente di un’azienda italiana.
Quando nasce il conflitto: la residenza emiratina non dipende solo dal visto
Il conflitto convenzionale nasce soltanto quando entrambi gli Stati considerano la persona residente secondo le rispettive norme. Negli Emirati la residenza fiscale può derivare da tre percorsi alternativi, secondo la Cabinet Decision No. 85/2022: la presenza per almeno 183 giorni in dodici mesi consecutivi; il test dei 90 giorni, accompagnato da permesso di residenza o cittadinanza UAE/GCC e da altri legami richiesti come abitazione permanente, lavoro o attività d’impresa; oppure la dimora abituale unita al centro degli interessi finanziari e personali negli Emirati, senza un requisito minimo di giorni. Possedere un visto di residenza, da solo, non chiude la verifica: la Federal Tax Authority distingue inoltre il Tax Residency Certificate ordinario da quello richiesto specificamente per applicare la Convenzione.
I criteri che risolvono il conflitto, in ordine di priorità
Quando una persona risulta residente fiscale sia in Italia sia negli Emirati, l’articolo 4 della Convenzione applica criteri successivi, non simultanei: prima l’abitazione permanente; se esiste in entrambi i Paesi, il centro degli interessi vitali, i legami familiari ed economici più stretti; se questo resta incerto, il soggiorno abituale; poi la nazionalità. Quando neppure la nazionalità risolve il caso, per esempio perché la persona possiede entrambe le nazionalità o nessuna delle due, interviene un accordo tra le autorità competenti dei due Stati, il quinto e ultimo esito previsto. Non si tratta di assegnare un punteggio complessivo ai diversi elementi: ogni passaggio entra in gioco solo quando quello precedente non basta a risolvere il conflitto.
La presunzione italiana: perché gli Emirati restano un caso particolare
Gli Emirati Arabi Uniti figurano ancora nel decreto ministeriale del 4 maggio 1999 relativo alle giurisdizioni fiscalmente privilegiate: per effetto dell’articolo 2, comma 2-bis del TUIR, il cittadino italiano cancellato dall’anagrafe e trasferito negli Emirati si presume comunque residente fiscale in Italia, salvo prova contraria. È una presunzione relativa, non assoluta, ma inverte l’onere della prova sul contribuente, e l’iscrizione all’AIRE da sola non basta a superarla. La prova contraria nasce da fatti quotidiani documentabili: abitazione effettivamente utilizzata, presenza fisica, trasferimento della famiglia, lavoro svolto negli Emirati, utenze, movimenti bancari, coperture sanitarie, scuola dei figli e riduzione dei legami abitativi con l’Italia. L’iscrizione all’AIRE e il Tax Residency Certificate aiutano, ma nessuno dei due documenti sostituisce da solo la prova di una vita realmente trasferita.
Il caso deciso dalla Cassazione: un dipendente italiano che lavorava a Dubai
Con la sentenza n. 35284 del 18 dicembre 2023, la Corte di Cassazione ha deciso il caso di un dipendente di Alstom Grid S.p.A., società italiana, che nel 2011 aveva lavorato negli Emirati e sosteneva di esservi fiscalmente residente. Il datore di lavoro italiano aveva applicato le ritenute IRPEF sul suo stipendio, e il lavoratore ne aveva chiesto il rimborso per 34.706,53 euro. I giudici di merito avevano ricostruito il trasferimento attraverso più documenti, compresa la presenza della famiglia negli Emirati, e avevano riconosciuto la residenza fiscale estera secondo i criteri convenzionali; la Cassazione ha confermato questa valutazione e respinto il ricorso dell’Agenzia delle Entrate.
Un dettaglio rilevante: nella causa mancava proprio l’attestazione specifica prevista dall’articolo 28 della Convenzione. La Corte ha stabilito che quella mancanza non impediva automaticamente l’applicazione del trattato, dato che la residenza era stata accertata attraverso altri documenti: il Tax Residency Certificate resta importante, ma non è l’unica chiave che apre la protezione convenzionale.
Perché la Convenzione funziona anche senza un’imposta emiratina sul reddito
La Convenzione non perde efficacia perché gli Emirati non applicano un’imposta personale equivalente all’IRPEF. Nel caso esaminato, l’articolo 15 della Convenzione attribuiva agli Emirati il potere di tassare in via esclusiva quel reddito, dato che il lavoro era stato svolto materialmente lì da un residente fiscale emiratino: l’Italia aveva quindi rinunciato, attraverso il trattato, alla propria pretesa impositiva. Per la Cassazione era sufficiente che il lavoratore fosse sottoposto in via generale al potere impositivo di quello Stato, senza dover dimostrare che gli Emirati avessero effettivamente riscosso un’imposta sul salario.
Domande frequenti
Come si risolve un caso di doppia residenza fiscale tra Italia ed Emirati?
Attraverso i criteri gerarchici dell’articolo 4 della Convenzione: prima l’abitazione permanente, poi il centro degli interessi vitali, poi il soggiorno abituale, poi la nazionalità e, come ultima istanza, un accordo tra le autorità competenti dei due Stati.
Basta il visto di residenza emiratino per essere considerati residenti fiscali negli Emirati?
No. La residenza fiscale emiratina richiede uno dei tre percorsi previsti dalla Cabinet Decision No. 85/2022: 183 giorni di presenza, oppure 90 giorni con legami aggiuntivi, oppure dimora abituale e centro degli interessi finanziari e personali negli Emirati.
Quali redditi disciplina l’articolo 15 della Convenzione?
I salari e le remunerazioni da lavoro subordinato. Il trattamento dipende sia dalla residenza convenzionale sia dal luogo in cui il lavoro viene materialmente svolto: nel caso deciso dalla Cassazione, il lavoratore era residente e lavorava negli Emirati, quindi il reddito era imponibile solo lì, pur avendo un datore di lavoro italiano.
La Convenzione protegge anche se negli Emirati non si paga alcuna imposta sul reddito?
Sì, secondo la sentenza della Cassazione n. 35284/2023: non serve una doppia imposizione giuridica reale, basta essere astrattamente soggetti al potere impositivo emiratino, anche se quello Stato non lo esercita in concreto sul reddito da lavoro.
Fonti dei dati: Convenzione contro le doppie imposizioni Italia-Emirati Arabi Uniti, firmata ad Abu Dhabi il 22 gennaio 1995, ratificata con Legge 28 agosto 1997, n. 309, in vigore dal 5 novembre 1997; articolo 2, comma 2-bis, TUIR e decreto ministeriale 4 maggio 1999; Cabinet Decision No. 85/2022 sulla residenza fiscale UAE; Corte di Cassazione, sentenza 18 dicembre 2023, n. 35284; Eutekne.info, taxnews.it ed ecaitalia.com su commento alla sentenza; Federal Tax Authority (tax.gov.ae) su Tax Residency Certificate.