

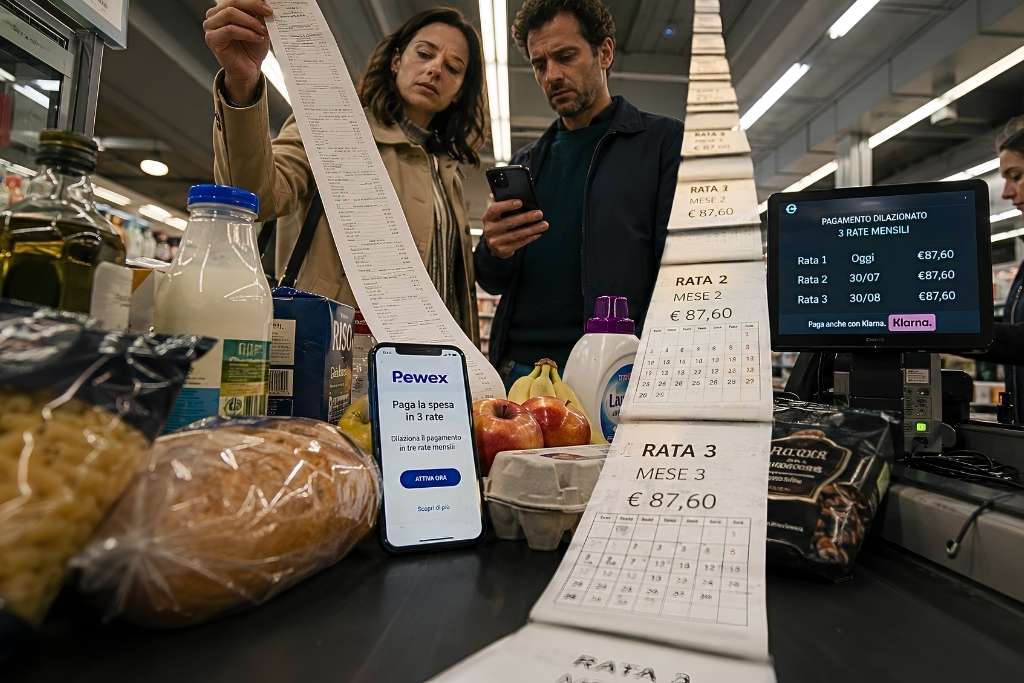
Pewex è diventata la prima catena italiana a offrire la spesa a rate direttamente in cassa: basta l’app del supermercato per dilazionare il pagamento della spesa alimentare in più mesi. Online, tramite l’app di Klarna, l’opzione è già disponibile su diverse insegne della grande distribuzione. Il dettaglio che dovrebbe far riflettere chi fa impresa non è la novità tecnologica del pagamento dilazionato, ormai diffuso da anni su elettronica e viaggi, ma il tipo di spesa a cui si applica: quella alimentare è la voce più rigida del bilancio di una famiglia, ricorrente e non rinviabile. “Quando il credito al consumo arriva sulla spesa alimentare, non è più solo un tema di abitudini di pagamento, è un segnale che chi fa impresa dovrebbe leggere con attenzione”, osserva Daniele Pescara, presidente di FenImprese Dubai. Ma dietro il singolo strumento di pagamento si nasconde una domanda più scomoda, ed è quella che questo articolo prova ad affrontare fino in fondo: la rateizzazione della spesa è una forma di protezione del consumatore, o il primo segnale visibile di una barriera che nei prossimi anni diventerà sempre più alta tra chi può permettersi i beni di prima necessità e chi deve dimostrare, rata dopo rata, di poterselo permettere?
Questa guida analizza come funziona il meccanismo della spesa a rate, perché il sollievo che offre è più breve di quanto sembri, cosa lo collega alla più ampia trasformazione del mercato del lavoro spinta dall’automazione e dall’intelligenza artificiale e quali risposte, tra tassazione dell’automazione e forme di reddito universale, si stanno già discutendo per gestire questa transizione.
Come funziona e perché il sollievo dura poco
Secondo Matteo Risi, ricercatore senior dell’Osservatorio Innovative Payments del Politecnico di Milano, la spesa a rate dà un sollievo immediato solo nei primi due mesi e mezzo circa. Dopo quel periodo, chi utilizza il servizio con regolarità si ritrova a pagare contemporaneamente le rate di tre spese diverse, quelle di 30, 60 e 90 giorni prima: di fatto, si finisce comunque per pagare l’equivalente della spesa intera ogni settimana, solo più tardi, senza un vero risparmio ma con una condizione di debito costante. È un meccanismo che sposta nel tempo un costo che resta identico, non lo riduce.
Klarna dichiara di effettuare controlli su ogni transazione e di sospendere l’accesso al servizio in caso di scadenza non rispettata, oltre a fissare un limite complessivo all’importo attivo contemporaneamente per ciascun cliente: misure di prudenza che l’operatore presenta come tutela, ma che esistono proprio perché il rischio di sovraesposizione è concreto. Da novembre 2026 entra inoltre in vigore la seconda direttiva europea sul credito ai consumatori (CCD2), che disciplinerà la maggior parte delle operazioni di Buy Now Pay Later come credito al consumo a tutti gli effetti, con valutazioni più rigorose della capacità di rimborso. Secondo l’indagine Pronti a Contare, realizzata dalle associazioni dei consumatori con il finanziamento del Ministero delle Imprese e del Made in Italy, il BNPL viene già utilizzato dal 22% della popolazione, con una quota che sale al 44% tra i 18 e i 24 anni.
Protezione o barriera: la domanda che il pagamento a rate non risolve
Presentata come innovazione al servizio del consumatore, la spesa a rate porta con sé un rovesciamento meno raccontato: se per fare la spesa serve dimostrare, tramite un sistema di credito, di poter sostenere il pagamento anche dilazionato, l’accesso a un bene di prima necessità smette di essere un dato di fatto e diventa una verifica. “La spesa è la voce più rigida del bilancio di una famiglia: se un consumatore ha bisogno di dilazionarla, significa che il potere d’acquisto reale si sta comprimendo prima ancora che i dati ufficiali lo mostrino. Per chi vende beni o servizi non essenziali, è un campanello d’allarme sulla domanda dei prossimi mesi, non un dettaglio da osservare da lontano”, spiega Pescara. Banca d’Italia conferma questa lettura: la propria analisi segnala una crescente presenza di utenti finanziariamente fragili tra chi ricorre al BNPL, persone con reddito medio-basso, poche risorse patrimoniali e debiti già esistenti.
Il punto non riguarda solo chi offre il servizio. Se la barriera d’accesso ai beni essenziali si sposta sempre di più verso una verifica di solvibilità continua, il rischio non è la scomparsa del consumo, è la sua stratificazione: da una parte chi accede ai beni senza bisogno di dimostrare nulla, dall’altra chi deve costantemente provare, transazione dopo transazione, di poter reggere anche l’acquisto più elementare.
Il legame con l’automazione: quando l’offerta supera chi può comprarla
Questa dinamica non nasce isolata. Si inserisce in una trasformazione più ampia del mercato del lavoro, spinta dalla diffusione dell’automazione e dell’intelligenza artificiale, che riduce i costi di produzione per le imprese proprio mentre restringe, per una parte crescente della popolazione, la capacità di sostenere quegli stessi consumi. Ad aprile 2026 OpenAI ha pubblicato un documento di politica industriale che paragona esplicitamente la transizione verso sistemi di intelligenza artificiale avanzata all’industrializzazione americana e al New Deal, proponendo tra le misure una tassazione specifica per le aziende che sostituiscono lavoro umano con lavoro automatizzato, la trasformazione di pensioni e assistenza sanitaria in conti previdenziali portabili tra un lavoro e l’altro, e un fondo pubblico alimentato dai profitti dell’intelligenza artificiale da distribuire ai cittadini. Proposte simili arrivano da altri attori del dibattito pubblico: il senatore statunitense Bernie Sanders ha proposto un fondo sovrano alimentato da quote azionarie delle principali aziende di intelligenza artificiale, mentre il candidato newyorkese Alex Bores ha proposto un “AI dividend” che scatterebbe solo quando la sostituzione di lavoro umano con sistemi automatizzati diventa documentabile.
La logica economica di fondo è semplice da enunciare, più difficile da governare: se l’automazione abbassa strutturalmente i costi di produzione, ma allo stesso tempo restringe il numero di persone con un reddito sufficiente ad acquistare quei prodotti, l’offerta rischia di superare stabilmente la domanda solvibile. Esistono in teoria due vie d’uscita, non necessariamente alternative: le imprese scaricano parte del risparmio ottenuto dall’automazione sui prezzi finali, rendendo i beni accessibili anche a redditi più bassi; oppure si costruiscono sistemi di redistribuzione, tassando le imprese che adottano tecnologie di automazione più spinta per finanziare un sostegno diretto al reddito, come propone la stessa OpenAI. Fino a pochi anni fa queste idee restavano confinate al dibattito accademico; nel 2026 sono discusse apertamente nei board delle principali aziende tecnologiche statunitensi.
Uno sguardo da Dubai: un modello diverso, non necessariamente migliore
“Da qui, il dibattito occidentale sul reddito universale sembra lontano da quello che Dubai ha effettivamente scelto di fare. Gli Emirati hanno introdotto un salario minimo, ma solo per i cittadini emiratini: è una protezione mirata, non universale. La maggioranza di chi lavora qui, gli stranieri, resta fuori da qualunque rete di garanzia salariale e regge interamente sul mercato. Non dico che un modello sia migliore dell’altro, ma osservare da vicino due sistemi così diversi aiuta a fare la domanda giusta: quando un Paese decide di proteggere qualcuno dagli effetti dell’automazione, sta anche decidendo, implicitamente, chi lasciare fuori da quella protezione”, osserva Pescara, che segue quotidianamente da Dubai le dinamiche di imprese italiane e locali.
Sul piano dei fatti verificabili, dal 1° gennaio 2026 gli Emirati hanno effettivamente introdotto un salario minimo mensile di 6.000 AED, riservato esclusivamente ai cittadini emiratini impiegati nel settore privato, parte della più ampia strategia di Emiratizzazione che impone alle aziende quote crescenti di assunzioni locali, con sanzioni economiche per chi non le rispetta. La larga maggioranza della forza lavoro, composta da lavoratori stranieri, resta priva di un salario minimo garantito e soggetta interamente alle dinamiche di domanda e offerta del mercato.
Il confronto tra i due modelli non produce una risposta univoca, ma pone una domanda utile per chi osserva entrambi i sistemi da vicino: quando un Paese decide di intervenire sulla distribuzione della ricchezza generata da tecnologia e produttività, la scelta su chi proteggere, tutti i cittadini indipendentemente dal reddito come nel dibattito occidentale sul reddito universale, oppure una categoria specifica definita per nazionalità come nel modello di Emiratizzazione, non è una scelta tecnica neutra. È una scelta politica su chi viene considerato parte del sistema da tutelare e chi resta fuori.
Domande frequenti
Come funziona la spesa alimentare a rate?
Tramite l’app del supermercato in cassa fisica (come Pewex) o tramite Klarna per gli acquisti online su diverse catene, dividendo il pagamento della spesa in più rate, spesso presentate come senza interessi.
Perché il sollievo della spesa a rate dura poco?
Perché dopo circa due mesi e mezzo di utilizzo regolare, le rate di più spese consecutive si sovrappongono: si finisce per pagare l’equivalente della spesa intera ogni settimana, solo più tardi, senza un risparmio reale.
Che collegamento c’è tra la spesa a rate e l’automazione del lavoro?
Entrambi i fenomeni riguardano la stessa tensione economica: l’automazione riduce i costi per le imprese ma restringe il numero di persone con reddito sufficiente a sostenere i consumi. La spesa a rate sui beni di prima necessità è uno dei primi segnali visibili di questa compressione del potere d’acquisto.
Chi sta proponendo soluzioni concrete a questo problema?
OpenAI ha pubblicato nell’aprile 2026 un documento di politica industriale con proposte su tassazione del lavoro automatizzato e un fondo pubblico alimentato dai profitti dell’IA. Proposte simili arrivano dal senatore Bernie Sanders (fondo sovrano) e dal candidato Alex Bores (AI dividend legato alla sostituzione documentata di lavoro umano).
Fonti dei dati: Il Post (7 agosto 2026), con dichiarazioni di Matteo Risi, Osservatorio Innovative Payments, Politecnico di Milano; Banca d’Italia, analisi sul credito al consumo e BNPL; indagine Pronti a Contare, associazioni dei consumatori con il finanziamento del Ministero delle Imprese e del Made in Italy; Euronews, Adnkronos, Rivista AI e The Bunker sul documento di politica industriale di OpenAI (aprile 2026) e sulle proposte di Sanders e Bores; Shuraa su salario minimo per cittadini emiratini e Legge sull’Emiratizzazione 2024.